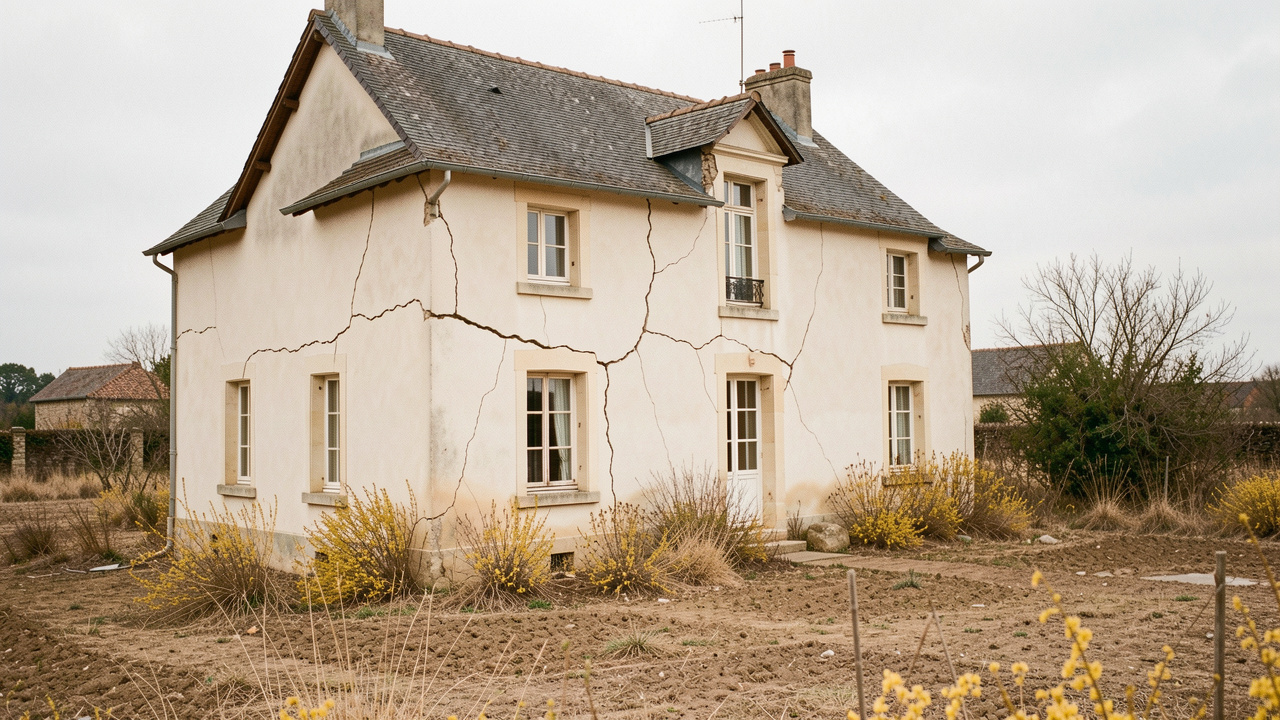
Les fissures apparues après une longue période sèche peuvent révéler un désordre structurel coûteux. Dans les sols argileux, l'évaporation provoque un tassement irrégulier sous les fondations, puis la réhydratation peut aggraver les mouvements. La garantie catastrophe naturelle pour les fissures de sécheresse constitue la voie d'indemnisation habituelle, à condition que la commune obtienne une reconnaissance officielle. L'assurance multirisque habitation couvre alors les biens assurés, selon les conditions prévues au contrat. La cause exacte des désordres doit toutefois être établie avec rigueur.
Quelles garanties choisir pour une maison fissurée par la sécheresse ?
Une maison fissurée par la sécheresse peut être indemnisée par la garantie catastrophe naturelle incluse dans une assurance habitation couvrant les dommages aux biens. La commune doit d'abord figurer dans un arrêté reconnaissant l'état de catastrophe naturelle, puis l'assuré doit déclarer le sinistre dans le délai légal. L'expert vérifie que les fissures proviennent du retrait des sols argileux et chiffre les réparations nécessaires. Pour une construction récente, la décennale ou l'assurance dommages-ouvrage peuvent aussi être examinées si un défaut de construction a contribué aux dommages.
La garantie catastrophe naturelle couvre les fissures liées à la sécheresse
La garantie Cat Nat s'applique aux dommages matériels directs causés par une intensité anormale d'un phénomène naturel. Pour la sécheresse, le phénomène retenu est le retrait-gonflement des argiles. L'argile se rétracte lorsqu'elle perd son eau, puis gonfle en se réhumidifiant. Ces variations créent des tassements différentiels qui peuvent déformer la structure.
La garantie est attachée aux contrats d'assurance de dommages, dont l'assurance multirisque habitation. Un propriétaire assuré pour son bâtiment peut donc solliciter son assureur après la publication de l'arrêté. Un locataire ne peut pas obtenir la réparation des murs ou des fondations au titre de son propre contrat, car ces éléments appartiennent au bailleur.
| Situation constatée | Garantie à envisager | Point de vigilance |
|---|---|---|
| Fissures traversantes sur façade et cloisons | Catastrophe naturelle | Arrêté concernant la commune et période reconnue |
| Portes et fenêtres qui coincent, sol qui s'affaisse | Catastrophe naturelle | Expertise établissant l'origine argileuse |
| Désordre sur une maison livrée depuis moins de dix ans | Décennale ou dommages-ouvrage | Défaut de construction ou de fondations à démontrer |
| Microfissures superficielles d'enduit | Garantie limitée ou exclusion possible | Absence fréquente de dommage structurel |
L'indemnisation vise les dommages directement causés par la sécheresse. Elle peut comprendre les études de sol, la reprise en sous-œuvre des fondations, la réparation des murs et les travaux de finition rendus nécessaires. Les mesures d'amélioration du bâti restent encadrées par le rapport d'expertise et les garanties contractuelles.
Les conditions de reconnaissance Cat Nat pour les fissures de sécheresse
Une simple sécheresse locale ne suffit pas. La commune doit déposer une demande de reconnaissance auprès de la préfecture, qui transmet le dossier pour instruction. La décision relève d'un arrêté interministériel publié au Journal officiel. L'administration vise en principe une décision dans les trois mois suivant la demande préfectorale, mais une expertise complémentaire peut prolonger l'instruction.
L'arrêté précise les communes, la période concernée et le phénomène naturel retenu. Il faut vérifier ces trois éléments avant de déclarer les dégâts. Des fissures visibles aujourd'hui peuvent résulter d'un épisode de sécheresse antérieur si l'arrêté couvre la période pendant laquelle les sols ont subi le retrait.
L'assureur recherchera un lien entre les fissures et la sécheresse. Les photographies datées, les relevés d'évolution des lézardes, les factures de travaux antérieurs et les constats techniques facilitent cette analyse. Une étude géotechnique peut confirmer la présence d'argiles sensibles et caractériser les mouvements de terrain différentiels.
Pour une maison récente, la décennale peut compléter l'assurance habitation
La garantie décennale protège pendant dix ans les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à son usage. Elle peut être mobilisée lorsqu'un défaut de conception, une absence d'étude de sol adaptée ou des fondations insuffisantes expliquent les fissures. La sécheresse doit alors avoir révélé ou aggravé une malfaçon couverte.
L'assurance dommages-ouvrage, souscrite avant l'ouverture du chantier par le maître d'ouvrage, préfinance les réparations relevant de la décennale. Elle évite d'attendre la résolution des recours entre constructeurs et assureurs. Son intervention dépend de la date de réception des travaux et de la nature décennale du désordre.
La coexistence de plusieurs garanties impose de déclarer les faits à chaque interlocuteur concerné, sans réclamer deux fois la même réparation. Les contrats d'assurance habitation restent le socle à examiner pour les sinistres climatiques. Les garanties d'une assurance multirisque habitation méritent donc d'être relues avant tout épisode de sécheresse prolongée.
La déclaration de sinistre fixe les délais et la franchise applicables
La déclaration de sinistre doit être adressée à l'assureur dès la connaissance des dommages et de l'arrêté. Le délai légal actuel est de 30 jours après la publication de l'arrêté au Journal officiel. Certains anciens contrats ou informations publiées avant la réforme évoquent dix jours, mais ce délai ne correspond plus à la règle applicable aux sinistres Cat Nat.
Le dossier doit décrire les désordres, leur date d'apparition et leur évolution. Il est utile de joindre des photographies larges et rapprochées, les plans de la maison, les devis déjà obtenus et les éventuels rapports techniques. Conserver les éléments déposés sur place, comme les morceaux d'enduit tombés, peut aussi aider l'expert.
La franchise assurance fissures maison est fixée par la réglementation. Pour les dégâts attribués à la sécheresse ou à la réhydratation des sols, elle atteint généralement 1 520 euros pour les biens à usage d'habitation. Cette somme reste à la charge de l'assuré et se déduit de l'indemnité, sauf disposition plus favorable légalement applicable.
Après réception de la demande, l'assureur organise souvent une expertise. Il doit communiquer sa décision sur la mise en jeu de la garantie dans le mois qui suit la réception de l'état estimatif des biens endommagés ou des pertes subies. Une fois l'accord trouvé, le versement intervient selon les échéances prévues par le régime Cat Nat et le contrat. La boussole du dossier reste le rapport d'expertise, car il distingue les réparations nécessaires des travaux d'embellissement.
Questions fréquentes sur les garanties d'une maison fissurée par la sécheresse
Comment obtenir une indemnisation pour une maison fissurée par la sécheresse ?
L'indemnisation exige une assurance de dommages en vigueur, un arrêté Cat Nat visant la commune et un lien de causalité établi par l'expertise. L'assuré doit déclarer le sinistre dans les 30 jours suivant la publication de l'arrêté. Les photographies, constats et documents techniques permettent de justifier l'étendue du dommage.
Les fissures de façade sont-elles toutes couvertes par l'assurance habitation ?
Non, la couverture dépend de leur origine et de leur gravité. Des fissures esthétiques, un défaut d'entretien ou un vice de construction sans reconnaissance Cat Nat peuvent rester exclus. Les fissures affectant la stabilité du bâtiment appellent une analyse technique rapide.
Quel est le délai d'indemnisation après une catastrophe naturelle liée à la sécheresse ?
Le délai d'indemnisation catastrophe naturelle sécheresse dépend de l'expertise, de la complexité des travaux et de l'accord sur le montant. L'assureur doit d'abord se prononcer sur la garantie après réception des éléments d'évaluation. Les reprises de fondations nécessitent souvent des investigations de sol avant le chiffrage définitif.
Peut-on réparer les fissures avant le passage de l'expert ?
Les travaux d'urgence destinés à sécuriser les personnes ou éviter l'aggravation des dégâts peuvent être nécessaires. Il faut les photographier, conserver les factures et informer l'assureur sans délai. Les réparations définitives devraient attendre l'accord de l'assureur, car elles peuvent empêcher l'expert d'observer les désordres.
Face à des fissures évolutives, la priorité consiste à déclarer rapidement le sinistre et à préserver les preuves. La reconnaissance Cat Nat ouvre un cadre d'indemnisation, tandis que l'expertise détermine l'origine des désordres et les travaux retenus. Comparer les franchises, plafonds et exclusions avant la souscription limite les mauvaises surprises.