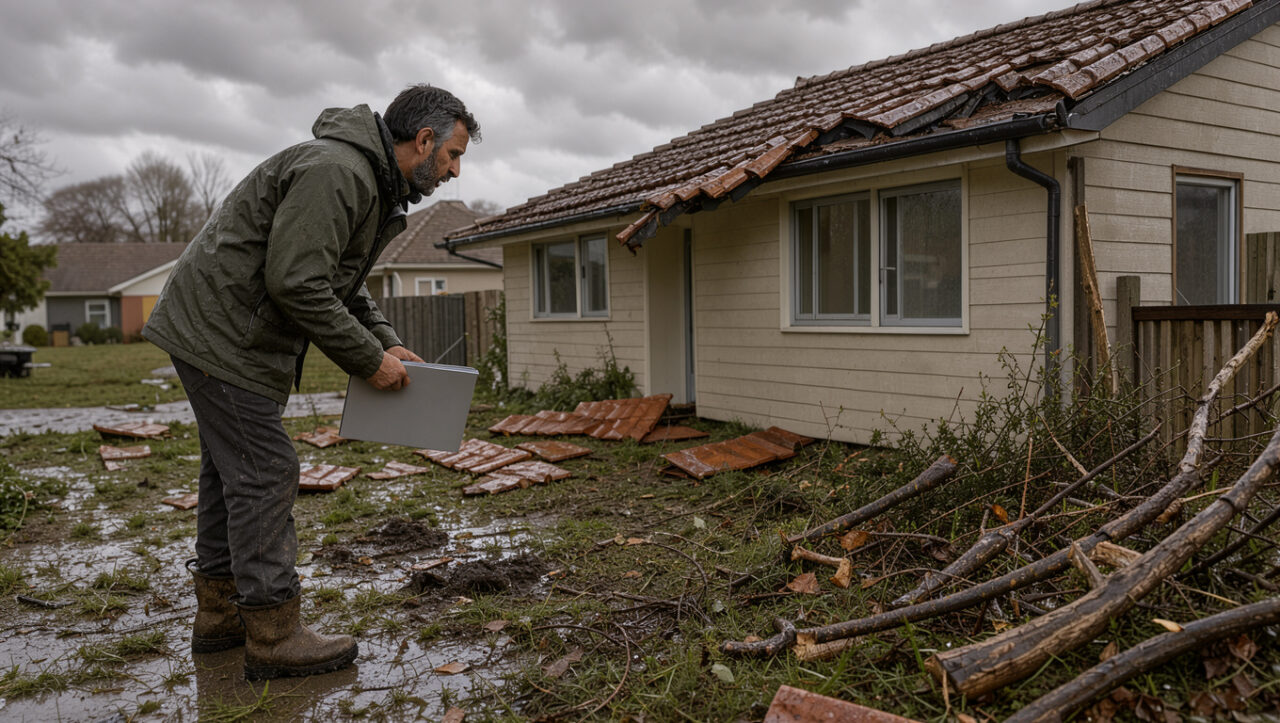
Deux épisodes venteux espacés de quelques jours peuvent endommager une toiture, une clôture ou des vitrages à plusieurs reprises. La clause tempêtes successives d'une assurance habitation détermine alors si l'assureur traite les dégâts comme un seul sinistre ou comme deux dossiers. L'enjeu financier est concret, car une franchise peut être déduite de chaque indemnisation. La garantie tempête d'un contrat multirisque habitation couvre les effets du vent selon ses propres limites, plafonds et exclusions. La chronologie des dommages et le libellé des conditions générales comptent davantage que le seul nombre de jours entre les intempéries.
L'essentiel
Pour deux tempêtes survenues en trois jours, l'application d'une ou de deux franchises dépend de la clause qui définit l'événement garanti. Une période de regroupement claire et suffisamment large limite le risque de double franchise pour des dégâts liés au même épisode météorologique.
- Une clause de regroupement peut prévoir une seule franchise pour les dommages regroupés.
- Un événement défini par une période continue facilite la déclaration d'un dossier unique.
- Des preuves datées aident à rattacher les dégâts au bon épisode.
- Une clause appliquant une franchise par événement peut conduire à deux retenues.
- Deux avis de sinistre distincts peuvent compliquer l'analyse de la cause des dégâts.
- Les plafonds, la vétusté et les exclusions restent propres à chaque contrat.
La définition de l'événement fixe le nombre de franchises
La première vérification porte sur la définition contractuelle de l'événement. Certains contrats assimilent à un même événement tous les dommages survenus pendant une période déterminée. D'autres retiennent chaque tempête identifiée par les relevés météorologiques ou par un fait générateur distinct.
La clause peut mentionner une durée de 48 heures, 72 heures ou plusieurs jours. Elle peut aussi viser un « même phénomène atmosphérique », formule qui laisse davantage de place à l'interprétation. En l'absence de règle de regroupement explicite, deux passages venteux peuvent être instruits séparément.
Les tempêtes Austen et Boelo, survenues à moins de 48 heures d'intervalle, illustrent cette difficulté. Austen avait privé 288 600 foyers d'électricité à la mi-journée du 23 octobre 2026. Boelo, présenté comme une seconde bombe météo avec une pression de 947 hPa, pouvait pourtant constituer un épisode autonome au regard du contrat.
Comparer les clauses pour des tempêtes successives
Avant de comparer les garanties, il faut repérer quatre éléments dans les conditions générales et particulières. La durée de regroupement indique l'intervalle admis entre deux dégâts. Le critère météorologique précise si l'assureur distingue chaque dépression. La franchise indique son montant et son mode d'application. Enfin, la définition du dommage permet de savoir si une aggravation d'un dégât initial reste rattachée au premier sinistre.
| Clause de regroupement large | Clause par événement distinct | |
|---|---|---|
| Définition du sinistre | Même épisode sur une période prévue | Chaque phénomène identifié séparément |
| Franchise applicable | Une seule retenue si les dégâts sont regroupés | Retenue appliquée à chaque événement |
| Déclaration | Un dossier peut suffire si la cause est commune | Deux déclarations peuvent être demandées |
| Preuves utiles | Photos datées montrant la continuité des dégâts | Relevés précis avant et après chaque tempête |
| Risque pour l’assuré | Discussion sur le lien entre les dégâts | Cumul possible des franchises et plafonds |
Pour un logement exposé aux vents récurrents, privilégiez une clause qui définit une période de regroupement chiffrée et prévoit une franchise unique. Pour une maison dont les dépendances, arbres ou toitures présentent des risques distincts, une définition par événement peut être plus lisible, à condition d'accepter l'éventualité de deux franchises après tempête. Dans tous les cas, deux tempêtes peuvent être considérées comme deux sinistres lorsque le contrat les individualise.
Les conditions générales précisent la franchise assurance maison intempéries
L'article L. 122-7 du Code des assurances impose la couverture des effets du vent dans les contrats qui garantissent l'incendie. Cette obligation ne fixe toutefois ni le montant de la franchise, ni le plafond d'indemnisation, ni le coefficient de vétusté appliqué aux biens endommagés. Ces paramètres figurent dans le contrat habitation couvrant les événements climatiques.
Les conditions générales décrivent le mécanisme de garantie. Les conditions particulières indiquent souvent le montant de la franchise, les plafonds choisis et les options souscrites. Une franchise de 150 euros, par exemple, laisse 850 euros indemnisables sur 1 000 euros de dommages garantis. Deux sinistres traités séparément peuvent ramener cette somme à 700 euros, avant prise en compte de la vétusté.
Cherchez les termes « événement », « sinistre », « intempéries », « franchise » et « période de garantie ». Une phrase ambiguë mérite une demande d'explication écrite à l'assureur avant la souscription ou au moment de l'ouverture du dossier. Le contrat décide du nombre de franchises, dans les limites de ses garanties et des règles applicables.
Déclarer et prouver les dommages après deux tempêtes rapprochées
L'assuré doit déclarer le sinistre dans le délai prévu par le contrat. Ce délai ne peut être inférieur à un délai minimal de cinq jours ouvrés pour une tempête. Des dommages découverts le jeudi 22 octobre doivent ainsi être signalés au plus tard le jeudi 29 octobre. Pour des dégâts constatés entre le vendredi 23 et le dimanche 25 octobre, l'échéance tombe le vendredi 30 octobre.
Une déclaration unique peut décrire les deux épisodes tout en distinguant leur date et leurs effets. Cette solution évite de préjuger de la qualification retenue par l'assureur. Si l'assureur demande deux numéros de sinistre, conservez les mêmes pièces et précisez les dommages constatés après chaque coup de vent.
Photographiez la toiture, les ouvertures, les gouttières et les biens touchés avant tout nettoyage. Un amas de feuilles, de tuiles et de gravats peut former un petit volcan au pied d'une gouttière, ce qui aide à établir l'origine d'une infiltration. Gardez aussi les factures de réparation d'urgence, les devis et les relevés météorologiques locaux disponibles.
Les dommages dus à la sécheresse relèvent d'un régime différent et demandent une analyse spécifique des garanties. Les propriétaires confrontés à ce risque peuvent comparer les garanties pour une maison fissurée par la sécheresse avant de déclarer des désordres structurels.
La garantie tempête et la catastrophe naturelle suivent des règles différentes
La garantie tempête ne se confond pas avec la catastrophe naturelle. La première relève en principe de la garantie dégâts des eaux, incendie ou tempête intégrée au contrat multirisque habitation. Elle s'applique selon les conditions prévues, sans attendre un arrêté de catastrophe naturelle.
Le régime de catastrophe naturelle suppose, lui, la publication d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune concernée. La franchise légale et les délais de déclaration y obéissent à des règles propres. Une même période de mauvais temps peut donc produire des sinistres relevant de garanties différentes selon la nature précise des dommages.
Pour des dégâts causés directement par le vent, l'analyse porte d'abord sur la garantie tempête. Pour un mouvement de terrain lié à la sécheresse ou une inondation exceptionnelle, la qualification peut relever du régime catastrophe naturelle. Il faut décrire les faits sans attribuer soi-même une cause définitive.
Questions fréquentes sur la clause tempêtes successives en assurance habitation
Deux tempêtes en trois jours entraînent-elles forcément deux franchises ?
Non. Deux franchises ne s'appliquent que si le contrat retient deux événements garantis distincts. Une clause de regroupement peut réunir les dégâts dans un sinistre unique, même si les vents ont soufflé à plusieurs reprises.
Faut-il faire une ou deux déclarations après des tempêtes rapprochées ?
Une déclaration détaillée peut suffire si les dommages semblent liés à une même séquence météo. Indiquez chaque date, les dégâts observés et leur évolution. L'assureur peut ensuite ouvrir un ou deux dossiers selon sa définition contractuelle de l'événement.
Quelle preuve permet de relier les dégâts à la première tempête ?
Des photographies horodatées, des témoignages, des devis d'urgence et des relevés météorologiques locaux sont utiles. Ils montrent l'état du bien après le premier épisode puis après le second. Ne jetez pas les éléments endommagés avant les instructions de l'assureur, sauf mesure de sécurité nécessaire.
La franchise est-elle déduite avant ou après la vétusté ?
Le mode de calcul dépend du contrat. L'assureur évalue généralement le dommage garanti, applique la vétusté si elle est prévue, puis déduit la franchise. Les conditions particulières ou le décompte d'indemnisation doivent permettre de vérifier cet ordre de calcul.
Le meilleur choix repose sur une clause qui définit précisément l'événement, sa période de regroupement et la franchise applicable. Avant le départ en vacances ou à l'approche d'une saison venteuse, relire ces dispositions permet d'identifier un risque de cumul et d'ajuster la couverture si nécessaire.